Domain finance-forum.de kaufen?
Wir ziehen mit dem Projekt
finance-forum.de um.
Sind Sie am Kauf der Domain
finance-forum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finance-forum.de kaufen?
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **


Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
Wie hoch ist der Dispokredit?
Wie hoch ist der Dispokredit? Der Dispokredit ist eine Art von Überziehungskredit, den Banken ihren Kunden gewähren, um kurzfristige Liquiditätsengpässe zu überbrücken. Die Höhe des Dispokredits hängt von der Bonität des Kunden ab, also von seiner Kreditwürdigkeit und seinem Einkommen. In der Regel liegt der Dispokredit bei einigen hundert bis mehreren tausend Euro. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen dafür in der Regel sehr hoch sind. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
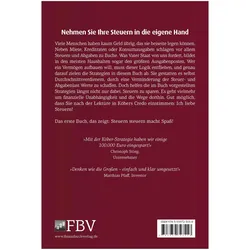
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
Ähnliche Suchbegriffe für Dispokredit
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
-
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
-
Wie hoch ist der Dispokredit?
Wie hoch ist der Dispokredit? Der Dispokredit ist eine Art von Überziehungskredit, den Banken ihren Kunden gewähren, um kurzfristige Liquiditätsengpässe zu überbrücken. Die Höhe des Dispokredits hängt von der Bonität des Kunden ab, also von seiner Kreditwürdigkeit und seinem Einkommen. In der Regel liegt der Dispokredit bei einigen hundert bis mehreren tausend Euro. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen dafür in der Regel sehr hoch sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.